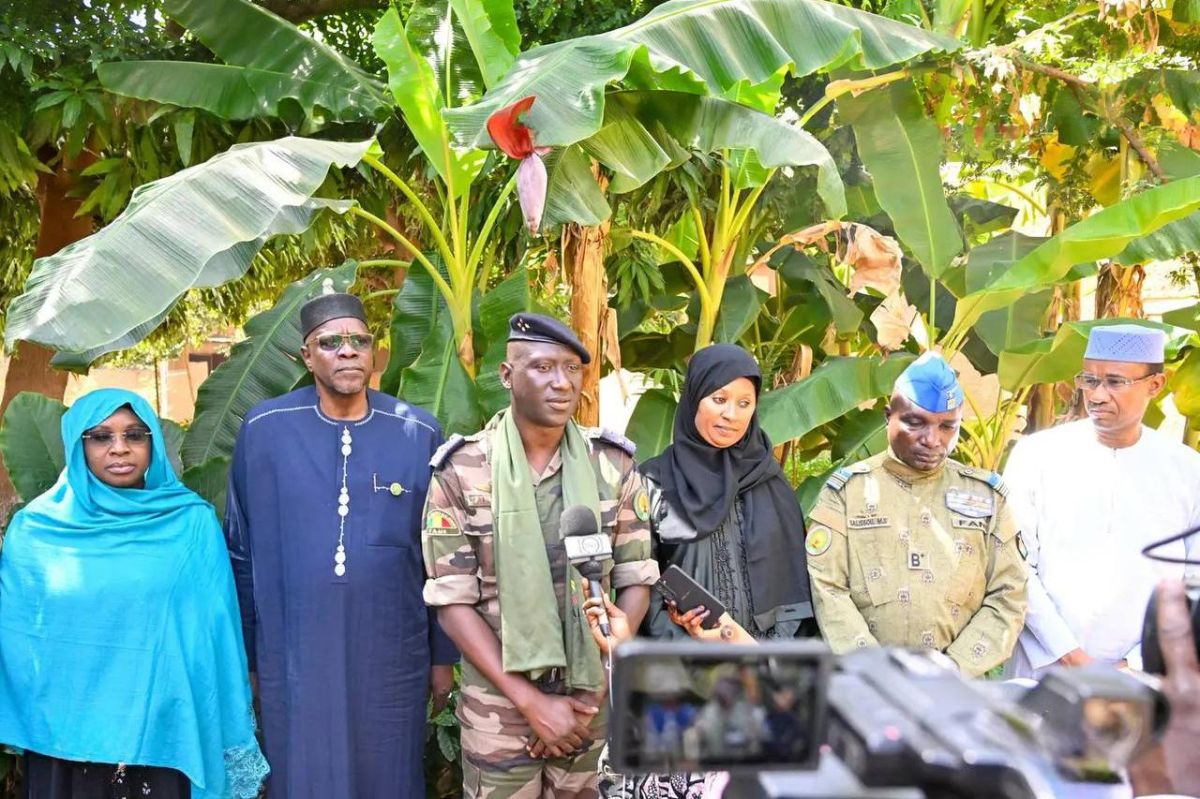
Pascaline Ouédraogo/Ilboudo a soutenu une thèse en mathématiques appliquées. La soutenance s’est déroulée le mardi 10 novembre 2026. L’événement a eu lieu à l’université Joseph Ki-Zerbo. Le jury a attribué la mention très honorable. Le grade de docteur appartient à la spécialité probabilité et applications.
La recherche porte sur la modélisation du risque. Les travaux concernent la survenance des sinistres financiers. Les compagnies d’assurance doivent anticiper ces événements. Les ressources financières exigent une évaluation rigoureuse. La fréquence des incidents et les coûts évoluent ensemble.
Le sujet s’intitule précisément sur les processus non markoviens. Le texte examine le risque multivarié des sinistres. Le directeur de thèse est le Dr Frédéric Béré. Les recherches proviennent de l’École doctorale sciences et technologies. Le laboratoire L.A.N.I.BIO a fourni un appui scientifique constant.
La chercheuse a bâti un nouveau modèle classique. Cet outil utilise le processus de Hawkes. Le système représente des phénomènes dits auto-excités. Un premier incident augmente la probabilité des suivants. Les distributions de loi phase-type mesurent les montants.
Les copules permettent d’analyser les relations aléatoires. La copule de Spearman décrit la dépendance temporelle. Le modèle relie la fréquence et le coût global. La probabilité de ruine évalue la solidité financière. La fonction de Gerber-Shiu analyse la situation de l’assureur.
Les calculs ont établi une équation intégro-différentielle. La transformée de Laplace complète ces résultats théoriques. La recherche analyse aussi plusieurs branches d’activité. La copule de Clayton représente cette dépendance sectorielle. L’approche traite les difficultés financières simultanées.
Une méthode numérique résout les équations du modèle. La collocation utilise les points de Gauss-Lobatto. Les résultats confirment un principe de gestion. Un capital initial élevé réduit la probabilité de faillite. Les assureurs exploiteront ces outils pour leurs réserves.